하이브, 방시혁 송치 이어 위버스 개인정보 유출…”잇단 악재”

WEVERSE

하이브의 방시혁 의장의 부당 이득 혐의로 인한 불구속 송치에 이어, 하이브의 팬 플랫폼인 위버스에서 40만 명 이상의 고객 정보가 유출되며 악재가 겹치고 있다.

지난 6일, 하이브의 자회사 위버스컴퍼니가 운영하는 팬덤 플랫폼 ‘위버스(Weverse)’에서 무려 42만 2,584건의 유저 개인정보가 유출되는 대형 사고가 터졌다. 양주일 위버스컴퍼니 대표가 직접 공지를 올리며 “책임을 무겁게 받아들이며 팬분들께 심려를 끼쳐 진심으로 사과드린다”고 고개를 숙였다. 하지만 진짜 문제는 따로 있다. 위버스가 자체 보안망으로 이 사태를 잡아낸 게 아니라, KISA(한국인터넷진흥원)를 통해 외부 제보를 받고 나서야 뒤늦게 알아챘다는 점이다. 서둘러 시스템을 고치고 당국에 신고했다고는 하지만, 40만 명이 넘는 팬들의 정보가 새어나갈 동안 까맣게 몰랐다는 점에서 ‘뒷북 대응’이라는 비판을 피하기 어려워 보인다.

사실 위버스는 올해 2분기 기준으로 한 달에만 1,440만 명이 이용하는 초대형 플랫폼이다. 작년보다 350만 명이나 훌쩍 뛰었다. K팝을 전 세계에 알리며 글로벌 팬들을 모으는 핵심 창구인데, 정작 팬들의 소중한 정보를 지키는 기본 보안 시스템은 너무 부실했던 게 아니냐는 지적을 피할 수 없게 됐다. 팬들을 보호해야 할 기업이 가장 기본적인 책임조차 다하지 못했다는 점에서 뼈아픈 실책이다.

여기에 최근 방시혁 하이브 의장이 부당이득 취득 등의 혐의로 검찰에 불구속 송치되며 오너 리스크까지 불거졌다. 방 의장은 과거 하이브 상장 전 투자자들을 속이고 측근들의 사모펀드를 통해 거액의 부당 이익을 챙겼다는 혐의를 받고 있다. 이로써 하이브는 리더십 논란에 보안 허점이라는 겹악재를 동시에 떠안게 됐다.

잇달아 악재들이 겹치며, 그동안 소속 아티스트들의 탄탄한 글로벌 성과로 버텨오던 주가마저 결국 흔들리는 모양새다. 9일 기준 하이브 주가는 전 거래일보다 3.97% 뚝 떨어진 17만 4,200원에 거래를 마쳤다. 최근 며칠간 선방하던 흐름이 꺾이며 하락세로 돌아선 것이다. 방시혁 의장의 사법 절차가 장기화하고 위버스 사태처럼 팬들의 신뢰를 잃는 악재가 반복될 경우, 간신히 버티던 투자 심리가 더욱 차갑게 얼어붙을 수밖에 없다는 우려의 목소리가 나온다.
팬들이 뽑은 이번 주 최고의 신곡, 엔하이픈의 ‘THE SIN : BLISS’

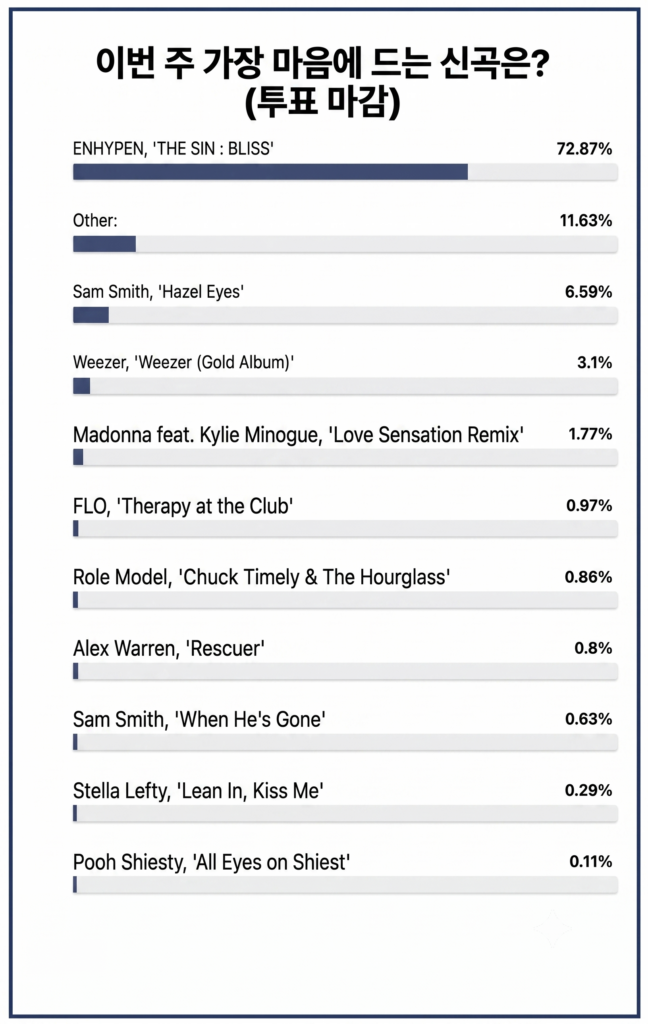
K팝 강자 엔하이픈의 미니 8집, 약 73%의 득표율 기록

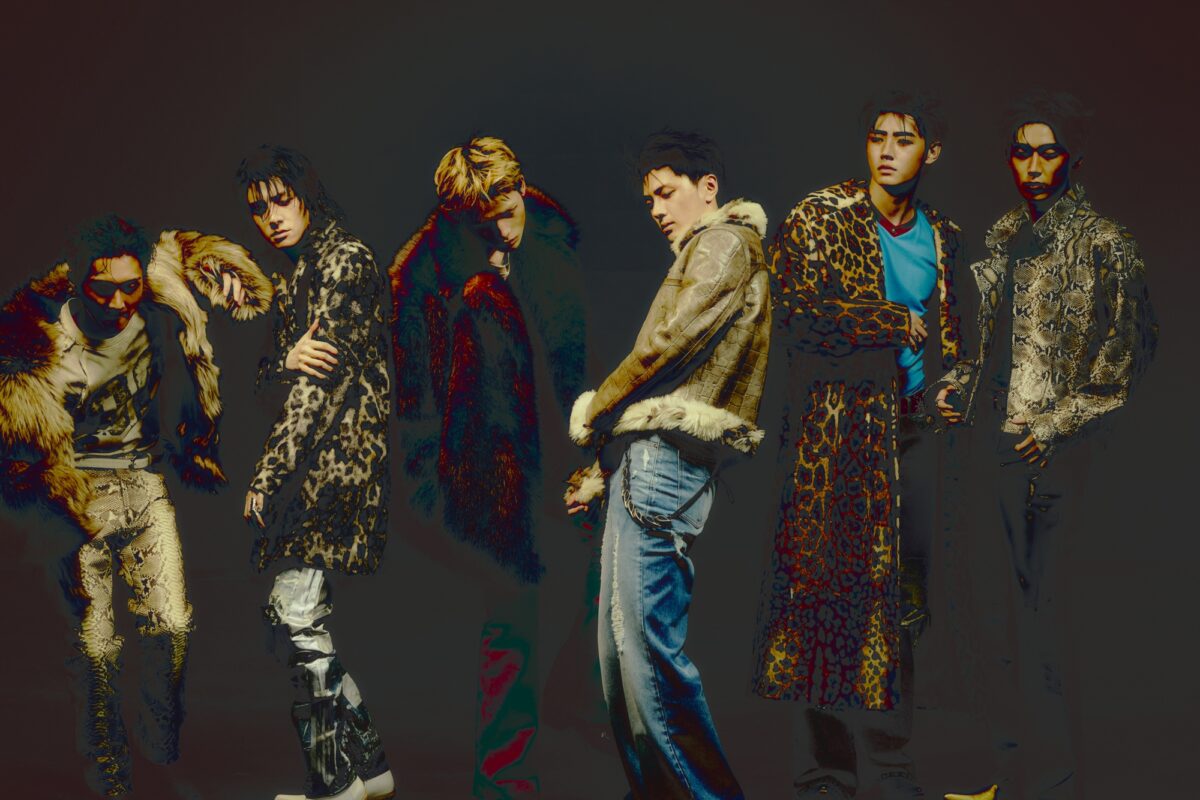
ENHYPEN. BELIF LAB

엔하이픈(ENHYPEN)의 미니 8집 ‘THE SIN : BLISS’가 이번 주 신곡 투표에서 1위를 차지했다. 지난 금요일(8월 21일) 빌보드가 발표한 투표에서, 음악 팬들은 K팝 강자인 엔하이픈이 진행 중인 ‘THE SIN’ 시리즈의 두 번째 작품을 이번 주 가장 좋아하는 신보로 꼽았다.

‘THE SIN : BLISS’는 샘 스미스(Sam Smith), 위저(Weezer), 스텔라 레프티(Stella Lefty), 리바 매킨타이어(Reba McEntire)를 포함한 여러 아티스트들의 이번 주 신보들을 제치고 정상에 올랐다. 일요일 투표 마감 당시 엔하이픈의 새 미니 앨범은 약 73%의 득표율로 1위를 기록했다.

이번 ‘THE SIN : BLISS’는 희승(HEESEUNG)이 솔로 활동을 위해 그룹 탈퇴를 선언한 이후 엔하이픈이 처음으로 선보이는 앨범이다. 제이크, 제이, 성훈, 선우, 정원, 니키 6인조로 재편된 엔하이픈은 최근 역대 최대 규모 월드 투어인 ‘BLOOD SAGA’의 라틴 아메리카 및 미국 공연을 마쳤다.

지난 7월, 엔하이픈은 ‘2026 샌디에이고 코믹콘’에 참석해 자신들의 서사 세계관에서 영감을 받은 하이브(HYBE) 오리지널 스토리 ‘다크 문(DARK MOON)’을 글로벌 관객들에게 소개하기도 했다.

‘THE SIN : BLISS’ 발매 전까지 엔하이픈은 빌보드 200 차트에 총 9개의 앨범을 진입시켰으며, 그중 6개 앨범을 톱 10에 올렸다. 해당 앨범은 MANIFESTO : DAY 1(2022년 6위), DARK BLOOD(2023년 4위), ORANGE BLOOD(2023년 4위), ROMANCE : UNTOLD(2024년 2위), DESIRE : UNLEASH(2025년 3위), THE SIN : VANISH(2026년 2위)이다.

다음 일정으로 엔하이픈은 2027년 2월부터 3월까지 영국과 유럽에서 ‘BLOOD SAGA’ 투어를 이어갈 예정이다.

이번 주 빌보드 투표에서 엔하이픈의 뒤를 이은 것은 약 12%의 득표율을 기록한 ‘기타’ 항목이었으며, 샘 스미스의 정규 5집 ‘Hazel Eyes’가 7%로 그 뒤를 이었다.

이번 주 투표의 최종 결과는 아래에서 확인할 수 있으며, 꼭 들어봐야 할 더 많은 신보는 빌보드의 ‘프라이데이 뮤직 가이드(Friday Music Guide)’에서 확인할 수 있다.

BTS 월드투어로 ‘첫 분기 1조’ 달성한 하이브, 호실적에도 주가 하락

HYBE

방탄소년단(BTS)의 완전체 컴백과 글로벌 투어 성공에 힘입어 하이브가 K-팝 엔터테인먼트사 중 처음으로 ‘분기 매출 1조 원 시대’를 열었습니다. 창사 이래 가장 돋보이는 재무 성과를 거뒀지만, 정작 금융 시장에서는 주가가 급격한 내림세를 면치 못하며 투자자들의 상반된 시각이 드러나고 있습니다.

■ ‘BTS 효과’ 톡톡… 사상 첫 분기 매출 1.45조 원·영업이익 1,000억 원 돌파

최근 발표된 하이브의 2분기 실적에 따르면, 해당 기간 발생한 전체 매출은 지난해 같은 기간보다 105.5% 뛰어오른 1조 4,500억 원으로 집계되었습니다. 영업이익 또한 1,709억 원(전년 동기 대비 159.3% 증가)으로 급성장하며 증권가 예상치(컨센서스)를 10%가량 훌쩍 넘어섰습니다. 국내 기획사가 단일 분기에 매출 1조 원과 영업이익 1,000억 원의 벽을 동시에 깬 것은 이번이 처음입니다.

이러한 극적인 성장의 중심에는 약 3년 9개월의 공백을 깨고 돌아온 방탄소년단이 자리하고 있습니다. 이들의 대규모 해외 투어가 본격적으로 전개되면서, 직접 참여형 수익인 공연 부문에서만 무려 6,477억 원을 벌어들였습니다. 음반 부문 역시 미국 피지컬 앨범 시장 1위를 휩쓴 방탄소년단의 신보 ‘아리랑(ARIRANG)’을 필두로 호황을 누렸습니다.

여기에 시너지 효과가 더해지며 기획상품(MD) 및 라이선스 관련 수익이 3,106억 원을 돌파했고, 자체 팬덤 플랫폼 위버스(Weverse)의 활성 이용자 수(MAU)가 1,443만 명에 도달하는 등 다방면에서 역대 최고 지표가 쏟아졌습니다. 코르티스(Cortis)를 비롯한 차세대 라인업의 밀리언셀러 달성도 견고한 뒷받침이 되었습니다.

■ 겉은 화려하지만 속은 탔다… 마진율 악화·피크아웃 우려에 주가 ‘털썩’

하지만 화려한 재무제표와 달리 주식 시장의 온도는 차가웠습니다. 실적 공개 당일 하이브 주가는 단숨에 16% 넘게 곤두박질쳤고, 다음 날 장중 외국인 매도세가 쏟아지며 52주 신저가를 갈아치웠습니다.

가장 큰 원인은 ‘수익성 악화 우려’입니다. 외형 자체는 거대해졌으나, 무대 연출에 막대한 비용이 투입되고 고연차 아티스트 특유의 높은 정산 배분율이 적용되다 보니 실속은 떨어졌다는 평가입니다. 실제로 매출에서 원가를 제외한 이익 비중을 뜻하는 매출총이익률(GPM)은 직전 분기 43%에서 이번 2분기 32%로 11%포인트 주저앉았습니다.

여기에 방탄소년단의 월드투어 실적이 고점을 찍고 향후 하강 곡선을 그릴 수 있다는 ‘피크아웃(정점 통과)’ 우려와, 코스피 시장의 불확실성 속에서 이익을 먼저 챙기려는 차익 실현 매물이 겹치며 주가 하락 폭을 키웠습니다.

■ 뼈 깎는 체질 개선 돌입… ‘500억 신사업’ 수퍼톤 청산하고 본업 집중

이처럼 짙어지는 시장의 마진율 방어 우려를 정면으로 돌파하기 위해, 하이브는 최근 뼈를 깎는 경영 효율화에 돌입한 모양새입니다. 막대한 운영 자금이 들어가는 비효율 자회사를 과감히 덜어내는 작업이 시작된 것입니다.

가장 대표적인 사례가 인공지능(AI) 오디오 기술 자회사 ‘수퍼톤’의 전격 청산입니다. 하이브는 과거 AI를 미래 먹거리로 낙점하고 2021년부터 약 490억 원가량을 투입해 수퍼톤을 인수했습니다. 이후 가상 걸그룹 ‘신디에잇’ 제작 및 디즈니플러스 등 글로벌 OTT에 기술을 공급하는 등 기술력을 과시했습니다.

그러나 상업적 성과 창출에는 한계를 보였습니다. 수퍼톤의 누적 영업손실은 2023년 89억 원, 2024년 122억 원에 이어 2025년 154억 원 등 최근 3년간 365억 원까지 불어나며 모회사의 연결 실적을 압박하는 요인이 되었습니다. 결국 하이브는 계속기업으로서의 유지가 어렵다고 판단, 이달 15일 해산을 결의하고 법인 정리에 착수했습니다.

엔터 업계는 이번 수퍼톤 청산을 두고, 하이브가 실적 대비 저조한 주가 흐름과 수익성 하락이라는 과제를 극복하기 위해 던진 강력한 ‘승부수’로 해석하고 있습니다. 불확실한 신기술 투자에서 손을 떼는 대신, 가장 확실한 캐시카우인 K-팝 본업과 아티스트 IP 비즈니스에 전사적 역량을 집중하겠다는 의지입니다.

방탄소년단의 화려한 복귀와 함께 엔터 업계 최초 ‘1조 클럽’ 시대를 개막한 하이브는, 역대급 외형 성장 이면에 자리한 수익성 악화라는 과제를 안게 되었습니다. 과감한 신사업 정리와 뼈아픈 군살 빼기를 통해 시장의 깐깐한 잣대를 넘어 주가 반등의 돌파구를 마련할 수 있을지 귀추가 주목됩니다.

코르티스 콘서트 혹평에도 음반 흥행으로 하이브 2분기 사상 최대 실적 전망

CORTIS. BIGHIT MUSIC

하이브 소속 신인 그룹 코르티스(CORTIS)가 최근 개최한 첫 단독 콘서트에서 불성실한 무대 구성으로 팬들의 거센 혹평을 받았습니다. 그러나 이러한 논란에도 불구하고 코르티스의 음반이 기록적인 판매고를 올리면서, 하이브의 2분기 사상 최대 실적을 견인하는 핵심 동력으로 작용할 전망입니다.

코르티스는 지난 18일 인천 인스파이어 아레나에서 데뷔 후 첫 단독 투어 콘서트 ‘풋 유어 폰 다운’을 개최했습니다. 일찌감치 전석 매진을 기록하며 기대를 모았으나, 공연 이후 팬들의 강한 비판에 직면했습니다. 14만 3000원이라는 티켓 가격에도 불구하고, 공연 시간은 약 100분에 불과했으며 무대 의상 환복조차 단 한 차례도 없었습니다. 특히 발표곡이 총 12곡으로 부족한 탓에 ‘YOUNG CREATOR CREW'(영크크)와 ‘레드레드(RED RED)’를 각각 5번, 4번이나 반복해서 부르는 등 무성의한 셋리스트가 불만을 샀습니다. 앙코르 무대나 팬들과의 단체 사진 촬영도 생략되어 팬들 사이에서는 “역대 최악의 콘서트”라는 날 선 지적이 이어졌습니다.

하지만 콘서트를 둘러싼 잡음과 별개로 코르티스의 음반 흥행 기세는 매섭습니다. 키움증권 보고서에 따르면 코르티스는 초동 판매량 240만 장, 누적 판매량 300만 장을 기록할 것으로 예상됩니다. 이는 데뷔 1년 차 그룹이라고는 믿기 힘든 이례적인 폭발적 성장세입니다.

BTS. BIGHIT MUSIC

이러한 코르티스의 괄목할 만한 앨범 판매 호조는 방탄소년단(BTS)의 대규모 월드투어 재개와 맞물려 하이브의 2분기 실적을 끌어올리고 있습니다. 증권가에서는 하이브의 2분기 연결 기준 매출액이 전년 동기 대비 82.5% 증가한 1조 2879억 원, 영업이익은 127.6% 증가한 1499억 원을 기록할 것으로 내다보고 있습니다. 이는 시장 컨센서스에 부합하는 사상 최대 실적입니다. 증권업계 전문가는 코르티스의 성장 속도가 예상보다 빠르게 진행되고 있어, 하이브의 중장기 실적 모멘텀이 지속될 것으로 평가했습니다.

다만 이번 공연에 쏟아진 혹평으로 인해 핵심 팬덤의 이탈과 음반 판매량 감소 가능성도 제기됩니다. 하이브가 3분기에도 견조한 실적 성장세를 유지하기 위해서는 오는 8월 고려대학교 화정체육관에서 개최될 서울 콘서트와 향후 월드투어에서 무대 완성도를 높이고 팬들의 신뢰를 회복하는 것이 관건이 될 전망입니다.